
 Seit Anfang September geht eine Nachricht durch die Finanzpresse, die viele Bitcoin-Besitzer in Deutschland aufgeschreckt hat: Die Jahresfrist soll fallen. Wer Kryptowerte länger als zwölf Monate hält, verkauft heute steuerfrei. Künftig sollen Gewinne unabhängig von der Haltedauer besteuert werden, wie bei Aktien. Ein Gastartikel von Stefan Haun.
Bitcoin-Steuer ab 2027: Was das Ende der Jahresfrist bedeuten würde und was Deutschland von Österreich lernen kann
Die Aufregung ist verständlich. Hilfreicher als die Aufregung ist aber ein Blick über die Grenze. Österreich hat genau diesen Wechsel schon hinter sich: Dort galt bis 2022 ebenfalls eine einjährige Spekulationsfrist, und dann kam ein fester Steuersatz. Wie die Umstellung dort geregelt wurde und wo sie in der Praxis gehakt hat, zeigt ziemlich genau, worauf man sich in Deutschland einstellen müsste.
Vorweg, weil es in diesem Thema ständig durcheinandergeht: Beschlossen ist in Deutschland noch nichts. Überall, wo es um die Pläne geht, steht in diesem Text deshalb „soll“ und nicht „wird“.
Was heute gilt
Bitcoin ist im deutschen Steuerrecht kein Wertpapier, sondern ein „anderes Wirtschaftsgut“ im Sinne von § 23 Abs. 1 Satz 1 Nr. 2 EStG. Ein Verkauf ist ein privates Veräußerungsgeschäft, und steuerpflichtig ist er nur, wenn zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr liegt. Innerhalb der Frist gilt der persönliche Einkommensteuersatz, danach ist der Gewinn steuerfrei, ohne Obergrenze.
Zwei Feinheiten gehören dazu. Gewinne innerhalb der Frist bleiben steuerfrei, wenn sie im Kalenderjahr zusammen weniger als 1.000 Euro betragen (§ 23 Abs. 3 Satz 5 EStG). Das ist eine Freigrenze, kein Freibetrag: Wird sie überschritten, ist der ganze Gewinn steuerpflichtig. Und Staking verlängert die Frist nicht auf zehn Jahre. Das hat das Bundesfinanzministerium in seinem aktuellen Schreiben vom 6. März 2025 ausdrücklich festgehalten (Rz. 63).
Für das Steuerjahr 2026 ändert sich an alldem nichts.
Was geplant ist, und wie belastbar das ist
Amtlich belegt ist bisher nur eine Absichtserklärung. In der Pressemitteilung zum Regierungsentwurf des Bundeshaushalts 2027 vom 6. Juli 2026 schreibt das Finanzministerium: „Dazu wird die Bundesregierung Regelungen zur Besteuerung von Kryptowerten auf den Weg bringen.“ Mehr steht dort nicht.
Die Einzelheiten stammen aus der Berichterstattung über einen Gesetzentwurf des Ministeriums, der nicht veröffentlicht ist. Das Handelsblatt, dem der Entwurf vorliegt, berichtete am 9. September 2026: Gewinne aus Bitcoin, Ether und anderen Kryptowerten sollen „unabhängig von der Haltedauer steuerpflichtig sein“, fällig werden soll „wie bei Aktien eine Abgeltungsteuer von 25 Prozent“. Ein Sprecher des Ministeriums bestätigte gegenüber Fachmedien, dass daran gearbeitet wird; die Ausgestaltung werde „derzeit innerhalb der Bundesregierung abgestimmt“.
Weitere Eckpunkte nennen bisher nur Fachberichte, etwa von Steuerkanzleien. Danach sollen nur Kryptowerte unter die neue Regel fallen, die nach dem 31. Dezember 2026 angeschafft werden. Der automatische Steuerabzug durch die Handelsplattformen soll erst ab Januar 2028 greifen. Fehlen die Anschaffungsdaten, soll pauschal die Hälfte des Erlöses als Gewinn gelten. Lending und Staking sollen künftig als Kapitalerträge gelten.
Davon zu trennen ist ein zweiter Vorstoß. Die Grünen haben im Mai einen eigenen Gesetzentwurf eingebracht (Bundestags-Drucksache 21/5752). Er will die Jahresfrist für Kryptowerte ebenfalls streichen, allerdings mit Besteuerung zum persönlichen Steuersatz und schon für Käufe ab 2026. Der Finanzausschuss hat am 22. Mai empfohlen, ihn abzulehnen (Drucksache 21/6112). Die SPD begründete das laut Bundestag damit, dass man die Vorschläge des Finanzministers abwarten wolle.
Schritte (Stand am 25. September 2026):
Absichtserklärung im Haushaltsentwurf (erfolgt, 6. Juli 2026)
Gesetzentwurf des Ministeriums (laut Presse vorhanden, nicht veröffentlicht)
Kabinettsbeschluss (steht aus)
Bundestag und Bundesrat (stehen aus)
Inkrafttreten (laut Berichten geplant zum 1. Januar 2027)
Der Kabinettsbeschluss zur Einkommensteuerreform 2027 vom 2. September enthält übrigens kein Wort zu Kryptowerten. Wer liest, die Krypto-Steuer sei „vom Kabinett beschlossen“, sollte nachsehen, welcher Beschluss gemeint ist.
Österreich: derselbe Wechsel, vier Jahre früher
In Österreich gilt seit dem 1. März 2022 der neue § 27b EStG. Kryptowährungen werden seither wie Kapitalvermögen behandelt, mit einem besonderen Steuersatz von 27,5 Prozent und ohne Haltefrist. Vorher waren sie, wie in Deutschland heute, nach einem Jahr steuerfrei.
Der interessanteste Teil der Reform ist die Übergangsregel in § 124b Z 384 EStG. Die neuen Bestimmungen traten am 1. März 2022 in Kraft, sind aber „erstmals auf Kryptowährungen anzuwenden, die nach dem 28. Februar 2021 angeschafft wurden“. Der Stichtag für den Bestand lag also genau ein Jahr vor dem Inkrafttreten.
Die Wirkung dieses Abstands ist leicht zu sehen. Alles, was vor dem 1. März 2021 gekauft worden war, hatte am Tag des Inkrafttretens die alte Jahresfrist bereits hinter sich. Diese Einheiten sind als „Altvermögen“ dauerhaft steuerfrei geblieben. Alles, was danach gekauft worden war, lag am Stichtag noch innerhalb der Frist und wanderte in das neue System.
Niemand hat eine Steuerfreiheit verloren, die er schon erreicht hatte. Wer aber im Frühjahr 2021 gekauft hatte und auf den Ablauf der Jahresfrist wartete, wartete vergebens.
Der deutsche Entwurf soll laut den Berichten großzügiger sein: Er schützt nicht nur abgelaufene Fristen, sondern den gesamten Bestand, der bis zum 31. Dezember 2026 gekauft wird. Auch ein Kauf im Dezember 2026 würde danach nach einem Jahr steuerfrei. Das ist ein echter Unterschied, und er ist eines der Details, die sich bis zum Beschluss noch ändern können.
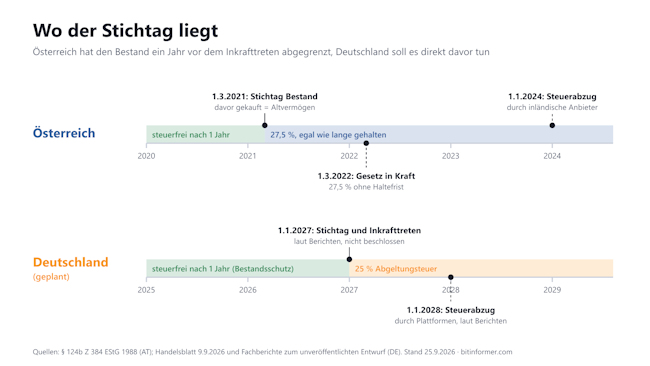
Die Grafik vergrößern könnt ihr hier!
Vier Dinge, die Österreich gelernt hat
Erstens: Ein Stichtag ist nur so viel wert wie der Beleg dazu. Seit 2024 behalten inländische Krypto-Dienstleister in Österreich die Steuer direkt ein. Dafür brauchen sie Anschaffungsdatum und Anschaffungskosten. Fehlen diese, schreibt § 93 Abs. 4a EStG zwei Annahmen vor: Die Einheiten gelten als nach dem 28. Februar 2021 gekauft, sind also kein steuerfreies Altvermögen mehr, und als Anschaffungskosten gilt der halbe Erlös. Wer die Steuer später in seiner Erklärung richtigstellen will, muss die tatsächlichen Werte nachweisen. Der Fachberichterstattung zufolge plant Deutschland eine vergleichbare 50-Prozent-Pauschale. Wer heute kauft, sollte also heute die Belege sichern und nicht erst 2028.
Zweitens: Alt und Neu in derselben Wallet braucht eine Regel. Wer weiter zukauft, hat irgendwann steuerfreie und steuerpflichtige Einheiten derselben Kryptowährung an einem Ort. Österreich hat dafür 2022 eine eigene Verordnung erlassen (Kryptowährungsverordnung, BGBl. II Nr. 455/2022). Danach darf der Steuerpflichtige wählen, welche Einheiten zuerst veräußert werden; wählt er nicht, gelten die zuerst gekauften als verkauft. Die Finanzverwaltung lässt ausdrücklich zu, Alt- und Neuvermögen auf getrennte Adressen zu übertragen, damit die Zuordnung eindeutig bleibt. Ob und wie Deutschland das regelt, steht noch nicht fest. Eine getrennte Wallet für den Bestand bis Ende 2026 kostet aber nichts und nimmt späteren Streit vorweg.
Drittens: Ein Tausch kann den Bestandsschutz kosten. In Österreich ist der Tausch einer Kryptowährung gegen eine andere seit der Reform steuerneutral. Für Altvermögen gilt das nicht: Die Einkommensteuerrichtlinien halten fest, dass ein solcher Tausch weiterhin eine Anschaffung ist, „weshalb die erhaltene Kryptowährung künftig als Neuvermögen zu qualifizieren ist“ (Rz 6103k). Wer seinen alten Bitcoin in Ether tauscht, hat danach steuerpflichtigen Ether. In Deutschland ist jeder Tausch schon heute eine Veräußerung und zugleich eine neue Anschaffung (BMF-Schreiben, Rz. 54). Bleibt es dabei, wäre ein Tausch nach dem Stichtag der Moment, in dem geschützter Bestand zu Neubestand wird.
Viertens: Sparpläne laufen einfach weiter, der Bestand aber nicht. Ein Sparplan kauft jeden Monat, ob mit oder ohne Gesetzesänderung. Nach dem deutschen Entwurf wäre jede Rate ab Januar 2027 Neubestand, jede Rate davor Altbestand. In Österreich hat genau diese Mischung den Aufwand verursacht, denn für das Neuvermögen gilt dort ein gleitender Durchschnittspreis je Wallet, in den das Altvermögen nicht einfließt. Wer einen Sparplan hat, sollte wissen, auf welche Wallet er ab Januar bucht.
Was jetzt zu tun ist, und was nicht
Nicht zu tun ist: aus Sorge vor einer Regel verkaufen, die es noch nicht gibt. Wer heute innerhalb der Jahresfrist verkauft, zahlt sicher den persönlichen Steuersatz, statt vielleicht später 25 Prozent. Und wer schon länger als ein Jahr hält, verliert nach allem, was bekannt ist, nichts: Der Bestandsschutz soll gerade die Käufe bis Ende 2026 erfassen.
Zu tun ist: die Kaufdaten sichern. Für jeden Kauf genügen vier Angaben: Datum, Menge, Preis in Euro und die Plattform. Das Finanzministerium verlangt schon heute, dass Transaktionsübersichten der Handelsplattformen „regelmäßig und vollständig“ abgerufen werden. Datenverluste, etwa durch die Insolvenz einer Börse, gehen zulasten des Steuerpflichtigen (Rz. 89). Manche Börsen stellen ihre Historie nur für einen begrenzten Zeitraum bereit. Wann welche Tranche die Jahresfrist erreicht, und wie derselbe Kauf in Österreich behandelt würde, rechnet der Haltefrist-Rechner von bitinformer für beide Länder aus, ohne Anmeldung und ohne dass eine Eingabe das Gerät verlässt.
Vorbehalt und Stand
Dieser Gastartikel von Stefan Haun (bitinformer) beschreibt die Rechtslage und den Stand eines Gesetzgebungsvorhabens. Er ist keine Steuerberatung. Wer größere Bestände hält, gewerblich handelt oder zwischen Deutschland und Österreich umzieht, sollte seinen Fall mit jemandem durchgehen, der dafür zugelassen ist.
Stand: 25. September 2026. Veralten würde dieser Text mit dem nächsten Schritt: einem Kabinettsbeschluss über den Gesetzentwurf zur Besteuerung von Kryptowerten. Dann wird aus „soll“ ein Regierungsentwurf, und die Einzelheiten stehen erstmals amtlich fest.
Quellen: § 23 EStG und BMF-Schreiben „Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte“ vom 6. März 2025 (Rz. 54, 63, 89); BMF-Pressemitteilung vom 6. Juli 2026 zum Regierungsentwurf Bundeshaushalt 2027; Handelsblatt vom 9. September 2026; Bundestags-Drucksachen 21/5752 und 21/6112. Österreich: §§ 27a, 27b, 93 und 124b Z 384 EStG 1988, Kryptowährungsverordnung (BGBl. II Nr. 455/2022), Einkommensteuerrichtlinien Rz 6103k und 6178aa.
Wie immer auch ein paar Succezz-Büchertipps am Ende:
 Geld ist sicherlich nicht alles im Leben, aber es macht alles im Leben einfacher. Warum kümmern sich dann nicht mehr Menschen um ihre Finanzen und arbeiten daran, ein Vermögen aufzubauen? Eine mögliche Antwort: Weil man uns stets einredet, dass es sich nicht lohnen würde, nicht funktioniert, zu kompliziert ist oder nur für Menschen infrage kommt, die bereits reich sind. „Vermögensaufbau durch Aktien-Sparpläne: Wie du mit Aktien und ETFs monatlich Dividenden kassierst“ beweist eindrucksvoll das Gegenteil! In kompakter und klarer Form wird hier der einzige Weg zum eigenen Vermögen beschrieben, der nachweislich und garantiert funktioniert: der langfristige Vermögensaufbau an der Börse! Dabei gibt es Antworten auf die wichtigsten Fragen. Mit welchen Aufwänden und Ergebnissen kann ich rechnen? Welche Investments kommen infrage und von welchen Produkten sollte ich lieber die Finger lassen? Und natürlich: lohnt sich das ganze überhaupt?
 Der Bitcoin hat in den letzten Jahren viele Menschen reich gemacht. Sie genießen nun das Leben in finanzieller Freiheit. Doch was ist dran an dem Bitcoin-Hype? Viele weltweit angesehene Experten sind sich einig: Kryptowährungen sind eine Revolution der Finanzwelt und eine der größten Erfindungen des 21. Jahrhunderts. In dieser „Bitcoin Komplett-Anleitung: Wie Sie als Anfänger ganz einfach Bitcoin & Co. verstehen, extrem sicher in Kryptowährungen investieren und mit Profi-Strategien maximale Gewinne erzielen“ erhalten Sie das gesamte Wissen rund um Kryptowährungen – für Laien sehr verständlich erklärt. Sie gewinnen wertvolle Einblicke in kluge Strategien, um sicher und seriös in Bitcoin zu investieren. Dieses Werk enthält die effektivsten Methoden, um vom Anfänger zum wahren Bitcoin-Profi zu werden. Wenn es bereits so viele Menschen vor Ihnen geschafft haben, können auch Sie es: Mit Kryptowährungen ein Vermögen aufbauen.
 „Schon verkauft“, „Alle Besichtigungstermine bereits vergeben“, „Also, wenn Sie erst Ihre Bank fragen müssen …“ — es wird für dich immer schwerer, den Zuschlag für deine Wunschimmobilie zu bekommen. Dabei ist die eigene Immobilie nach wie vor der beste Weg, den steigenden Mieten zu entgehen. Für dein Alter vorzusorgen. Deiner Familie ein Heim zu bieten. Dein Leben in Freiheit und Freude zu gestalten. Davon ist jedenfalls Markus Beforth „Von null auf Immobilien-Investor – Wie du mit der 9X1-Methode passives Einkommen generierst und finanziell frei wirst“ überzeugt. Rutschte er vor mehr als 15 Jahren eher zufällig in dieses Geschäft, ist er heute Vollblutinvestor in Immobilien mit hunderten Objekten in seinem Portfolio. Auf dem Weg dahin aber hat er nach eigener Aussage kaum einen Fehler beim Immobilienkauf ausgelassen. Diese Fehler kann und will er dir ersparen!
Weitere interessante Artikel im Succezz-Blog:
Erfolgreich mit Kryptowährungen
Hinweis: Die Beiträge auf dieser Seite dienen lediglich der allgemeinen Bildung und Information – nicht der finanziellen oder juristischen Beratung. Dieser Artikel ersetzt keinen Beratung durch einen Finanzfachmann, Rechtsanwalt, Steuerberater oder ähnlicher Beratungsstellen. Die Nutzung erfolgt auf eigene Verantwortung.